
Die Schulden erlassen, um sich von den Märkten zu befreien
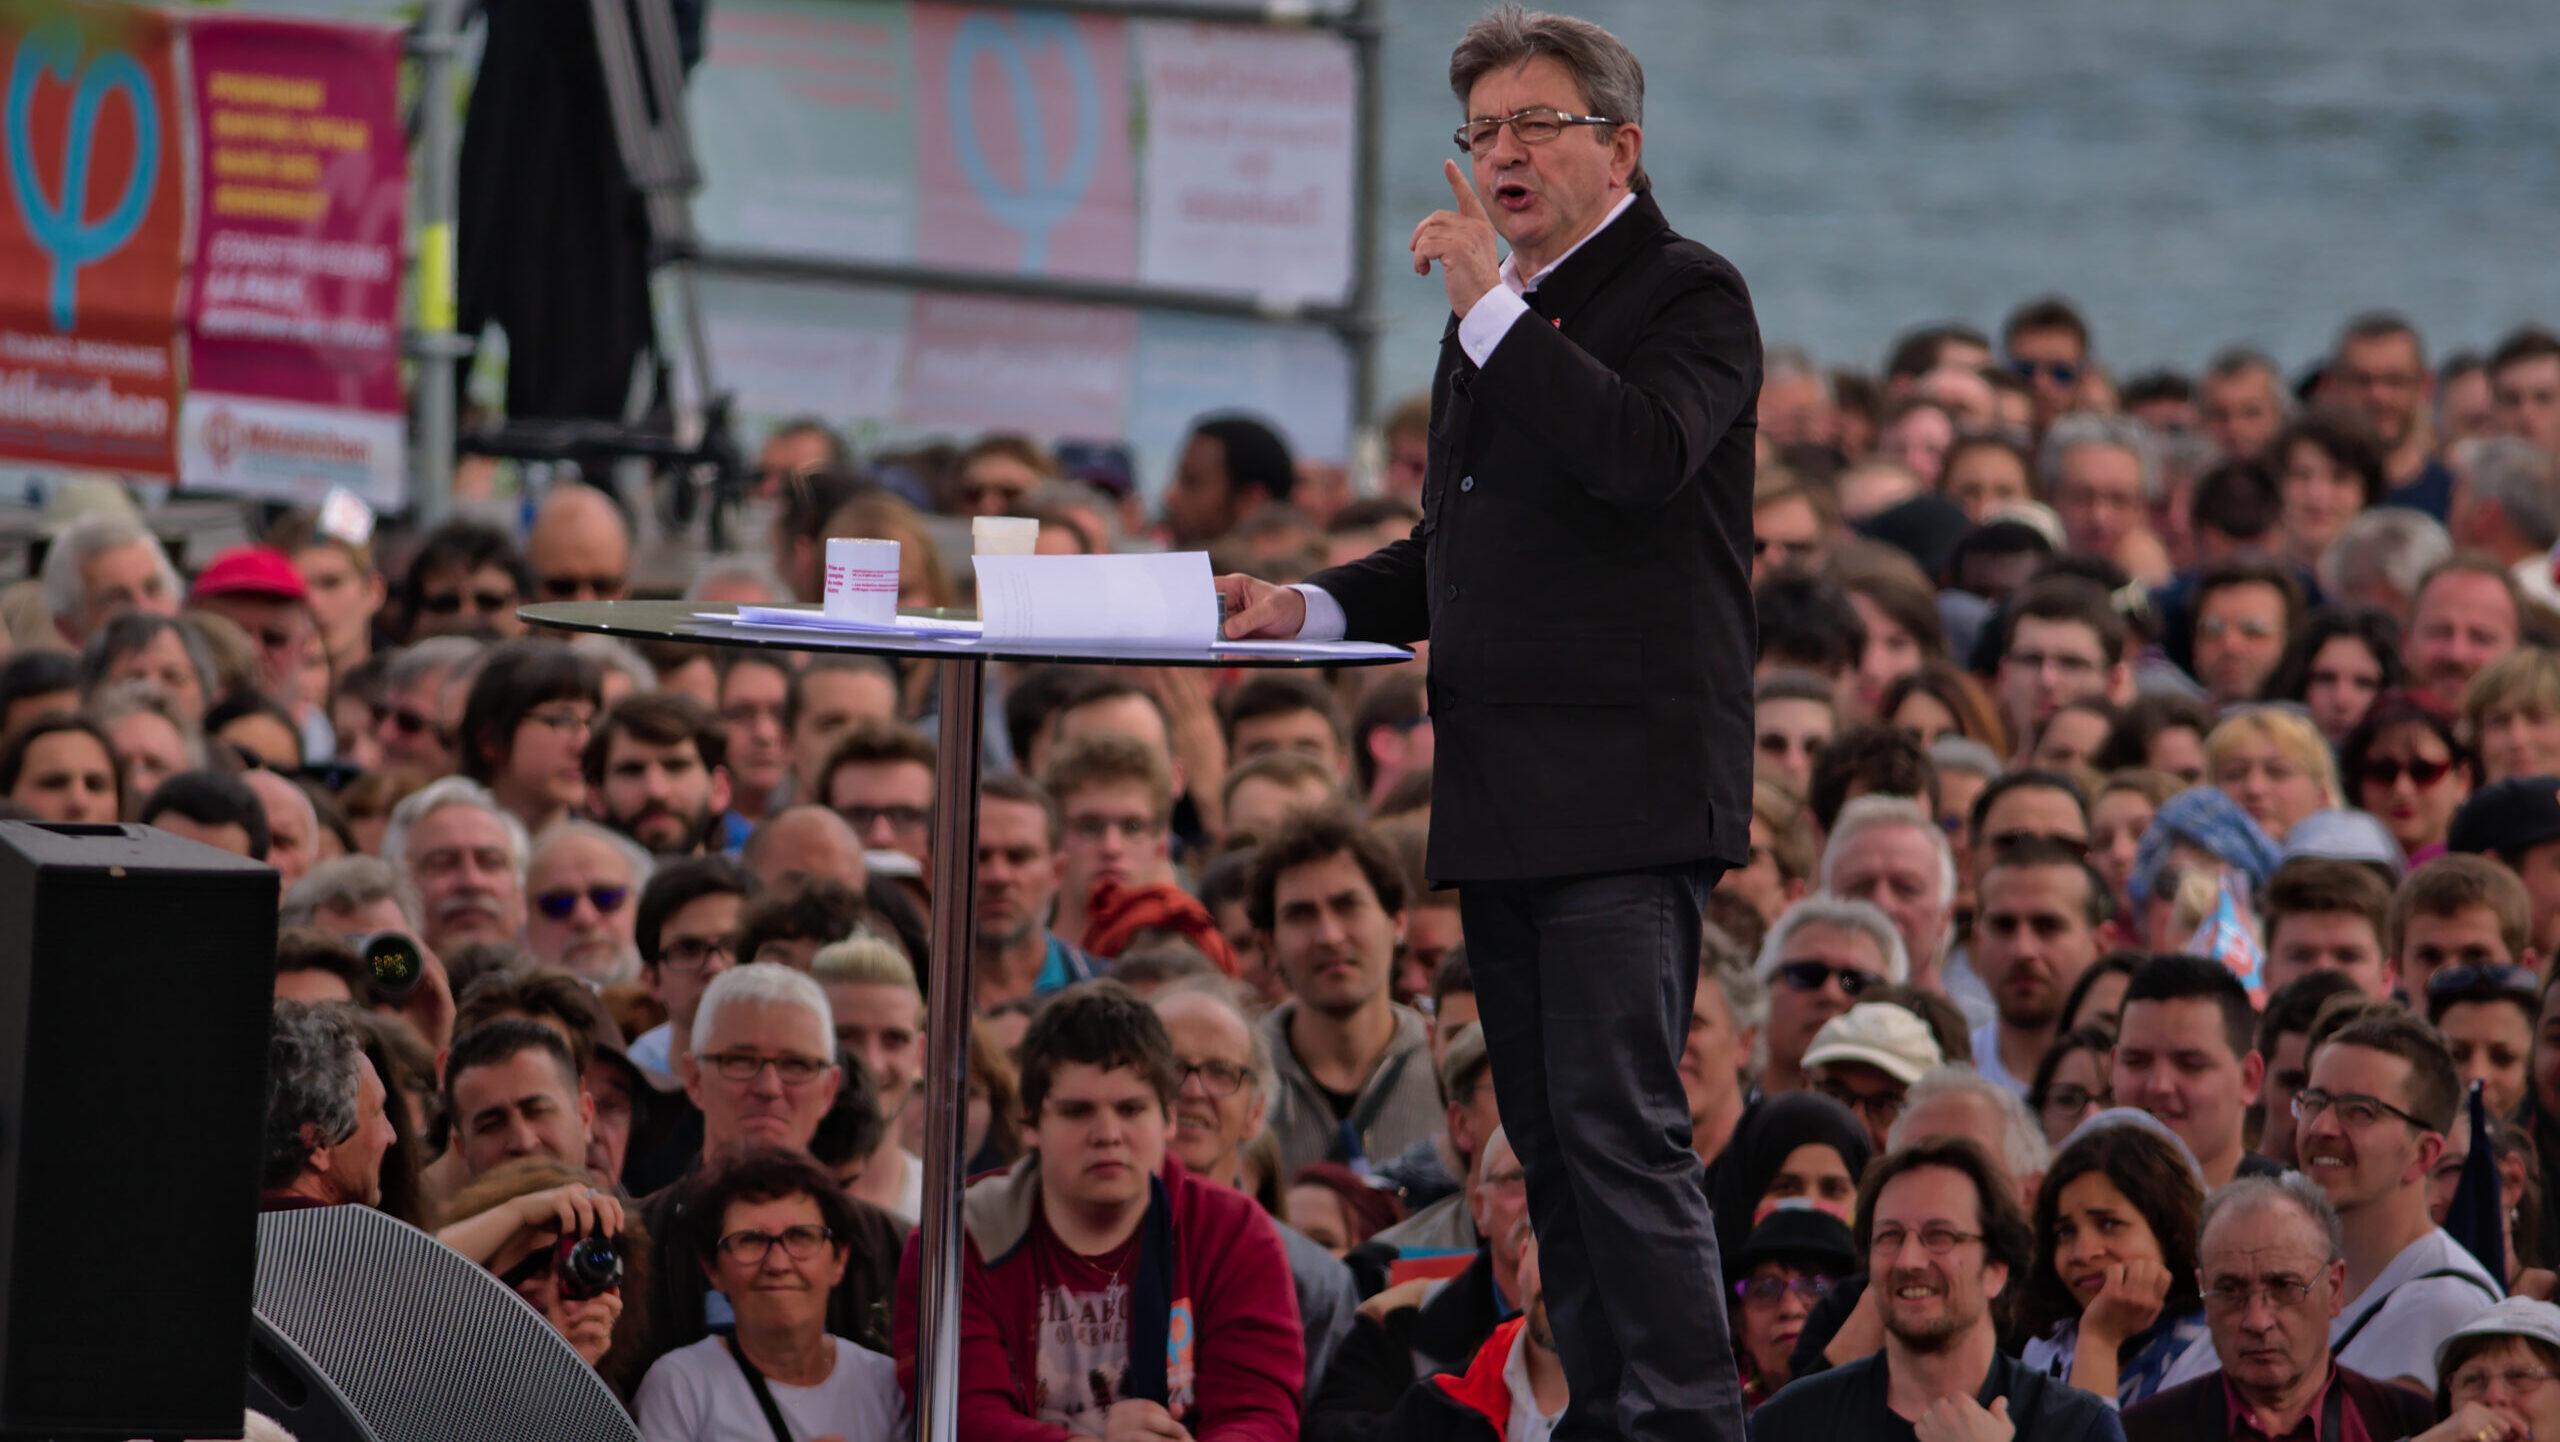
Politische Kundgebung von Jean-Luc Mélenchon auf der „Prairie des Filtres“ in Toulouse am 16. April 2017. Foto: MathieuMD (über Wikimedia Commons, unter CC BY-SA 4.0)
Im Gegensatz zu den liberalen Ideen des Regard Libre, Alexandre Darbellay fordert dazu auf, den Erlass eines Teils der französischen Staatsschulden ernsthaft in Betracht zu ziehen. Dieser Vorschlag von Jean-Luc Mélenchon wirft tiefgreifende Fragen zur Staatsfinanzierung auf.
Zu Beginn der neuen politischen Saison in Frankreich ist die Staatsverschuldung in aller Munde. Doch während die meisten Präsidentschaftskandidaten mehr Haushaltsdisziplin versprechen, geht Jean-Luc Mélenchon das Problem anders an und schlägt vor, einen Teil der Schulden schlichtweg zu erlassen.
Der Vorsitzende von „La France insoumise“ zielt jedoch nicht auf die Schuldtitel ab, die von privaten Haushalten oder Investmentfonds gehalten werden. Er nimmt ausschließlich die Schulden ins Visier, die die Europäische Zentralbank (EZB) im Rahmen verschiedener Programme zur Ankurbelung der Inflation angehäuft hat.
Eine Schuld, die der Staat sich selbst schuldet
Nachdem die EZB diese Schuldtitel an den Finanzmärkten aufgekauft hatte, übertrug sie diese in die Bilanzen der Zentralbanken der einzelnen Mitgliedstaaten, um die gemeinsame Risikotragung zu begrenzen. Folglich wird dieser Teil der französischen Staatsschulden nun in der Bilanz der Banque de France ausgewiesen, deren einziger Anteilseigner der französische Staat ist.
Doch worin besteht der Unterschied zwischen der Tilgung einer Schuld, die man sich selbst schuldet, und der schlichten Streichung eben dieser Schuld? Der Vorschlag des Kandidaten der „Insoumis“-Bewegung scheint also aus buchhalterischer Sicht vollkommen neutral zu sein, auch wenn er Debatten über die Glaubwürdigkeit und Unabhängigkeit der Geldpolitik auslöst. Seine wahre Radikalität liegt somit weniger in seinen makroökonomischen Folgen als vielmehr in der Infragestellung des institutionellen Rahmens, der heute die Funktionsweise der Eurozone regelt.
Die Infragestellung der Märkte
Laut Jean-Luc Mélenchon würde dieser Schuldenerlass das Ansehen der französischen Staatsverschuldung auf den Finanzmärkten verbessern, da sich ihr Niveau von 117% des BIP auf etwa 98% verringern würde. Diese Entlastung um rund 600 Milliarden Euro könnte dann zu einem Rückgang der Staatsanleihezinsen führen. Eine willkommene Entwicklung, da in Frankreich fast jeder zweite Euro aus den Einkommenssteuereinnahmen zur Zahlung der Schuldzinsen verwendet wird. Außerdem würde dies ermöglichen, die Aussicht auf eine Sparpolitik, die der Präsidentschaftskandidat als besonders gefährlich erachtet, zumindest vorübergehend zu verschieben.
Doch abgesehen von den kurzfristigen Vorteilen, die er sich davon verspricht, könnte der Vorschlag von Jean-Luc Mélenchon vor allem den Grundstein für ein weitreichenderes Vorhaben legen: die Abhängigkeit der öffentlichen Finanzierung von den Märkten in Frage zu stellen.
Ein anderes Modell der staatlichen Finanzierung
Die derzeitige Funktionsweise der Finanzierung der französischen Staatsschulden besteht darin, dass die Finanzmärkte kontinuierlich die Glaubwürdigkeit des Wirtschaftsprogramms des Landes bewerten. Jede Woche refinanziert Frankreich einen Teil seiner Schulden an den Märkten, die den Zinssatz festlegen, zu dem sie dem Land Kredite gewähren. Das war jedoch nicht immer so.
Vor der Finanzialisierung der französischen Staatsverschuldung, während der „Trente Glorieuses“, stützte sich der Staat auf ein System, das weitgehend administrativ verwaltet und durch Vorschüsse der Banque de France ergänzt wurde. Ein System, das es ihm ermöglichte, Großprojekte in voller Souveränität zu finanzieren, ohne vollständig von privaten Gläubigern abhängig zu sein.
Sollte es ihm gelingen zu zeigen, dass eine von der Zentralbank aufgekaufte und anschließend erlassene Schuld nur zu einer sehr geringen Inflation führt, könnte Jean-Luc Mélenchon erneut den Weg für eine radikal andere Herangehensweise an die Finanzierung öffentlicher Ausgaben ebnen und der Zentralbank dabei wieder eine führende Rolle zuweisen. In einer Zeit, in der Rentabilitätsanforderungen nur schwer mit ökologischen Erfordernissen in Einklang zu bringen sind, verdient ein solcher Ansatz es, ernsthaft geprüft zu werden.
Alexandre Darbellay ist Lehrer für Wirtschaft und Recht in der Sekundarstufe II und Mitbegründer der Freiburger Sektion von „Rethinking Economics“, einem Verein, der den Pluralismus in der Wirtschaft fördert.
Sie haben gerade einen Inhalt gelesen, der in unserer Printausgabe (Le Regard Libre Nr. 130)

Sie werden auch mögen
 French
 German
 English
Einen Kommentar hinterlassen