
Bargeld darf nicht verschwinden
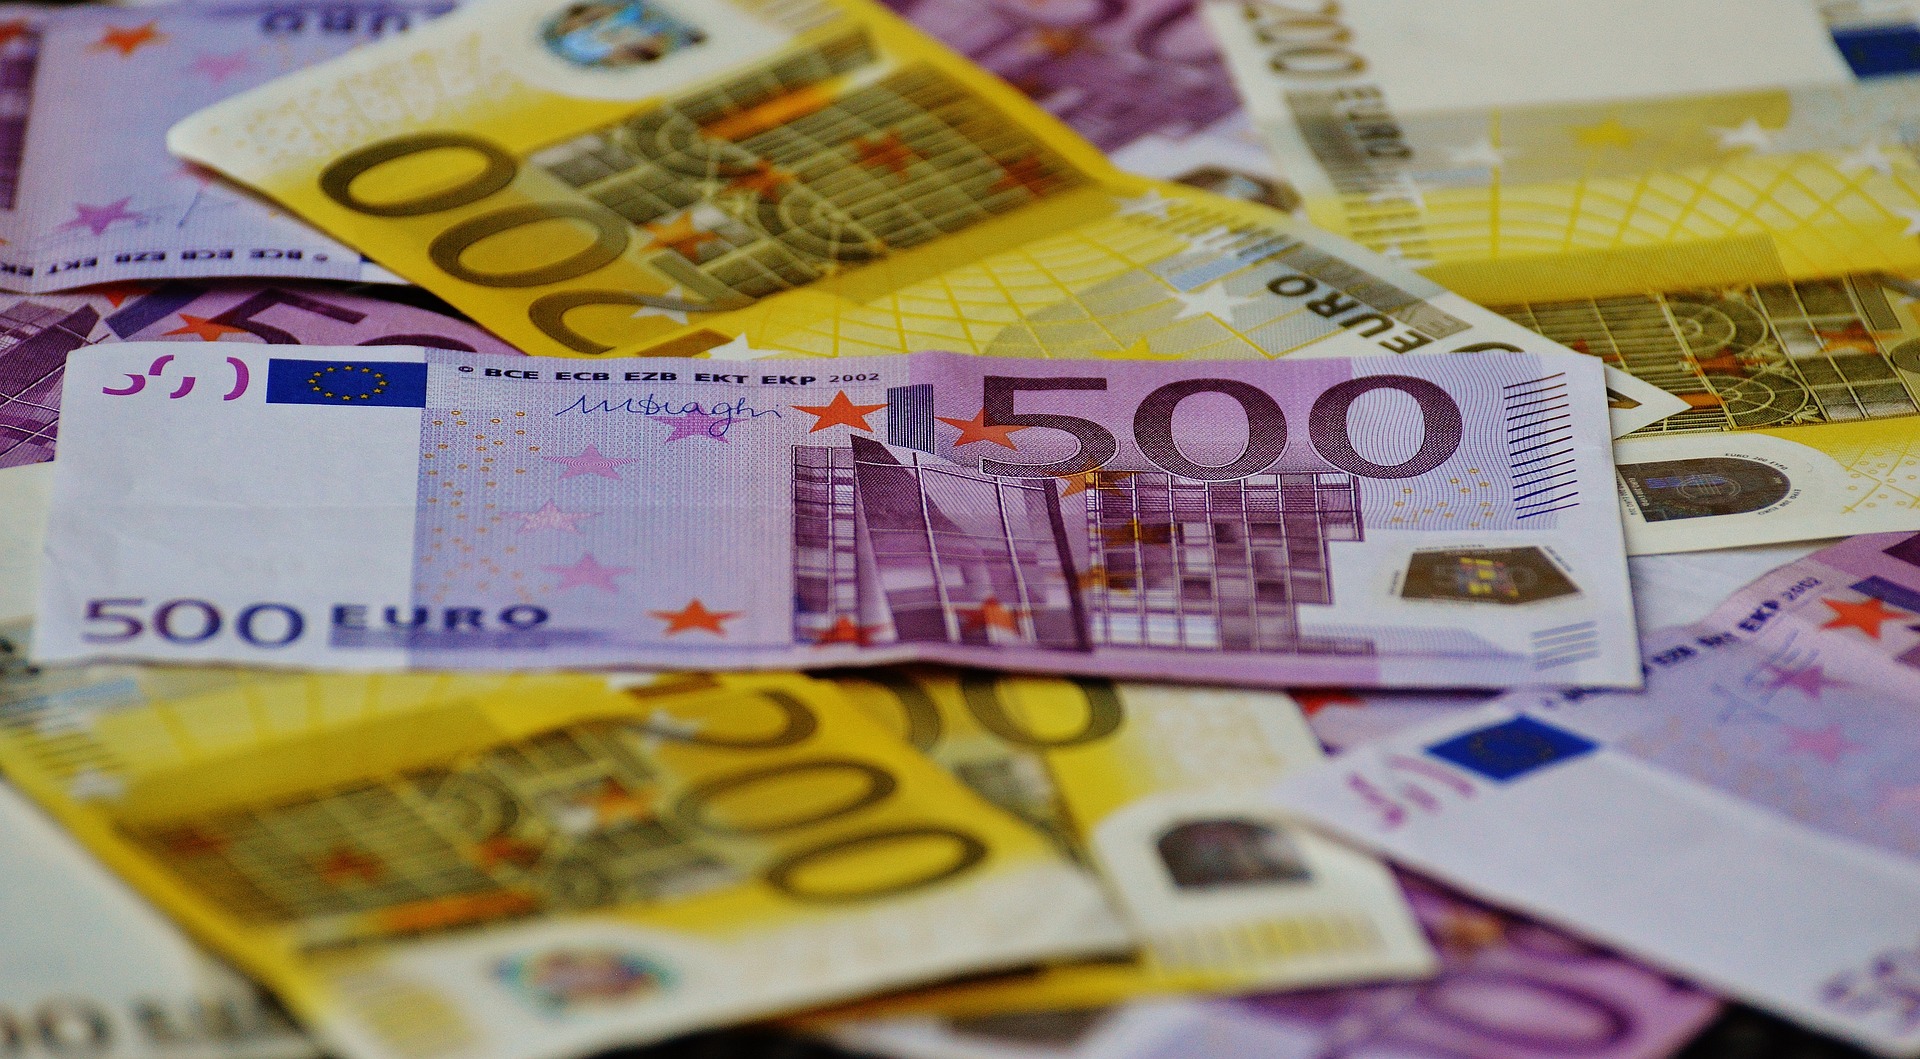
Die Europäische Zentralbank wird ab 2018 keine 500-Euro-Banknoten mehr drucken. Foto: Alexa via Pixabay
Die neue 50-Franken-Banknote bildet den Auftakt zur neunten Serie, die von der SNB in Umlauf gebracht wird. Dies ist ein Anlass, um an die Bedeutung von Bargeld im Zeitalter der Digitalisierung zu erinnern, in dem manche dem Bargeld insbesondere vorwerfen, die Finanzierung illegaler Aktivitäten zu begünstigen.
Bargeldtransaktionen haben einen schlechten Ruf. Dieses Phänomen ist schon lange bekannt, scheint sich aber durch die jüngsten Anschläge in Frankreich erheblich verschärft zu haben. In der Überzeugung, das Richtige zu tun, hat sich die Politik dieser Problematik angenommen. Dieser Kreuzzug gegen das cash connaît ses premières victimes: la Banque centrale européenne cessera d’imprimer le billet de 500 euros à partir de 2018. En France, on retiendra l’interdiction de tout paiement en argent liquide de plus de 1’000 euros, ou l’obligation pour les établissements bancaires de signaler toute personne qui effectue des dépôts ou retraits d’espèces supérieurs à 10’000 euros par mois.
Beaucoup plus avancée, la Suède est en passe de devenir «cashless». Au pays des espèces en voie de disparition, seul 20% des achats dans le commerce se règlent encore en argent comptant. Le montant de couronnes (la devise suédoise) en circulation avoisine à peine les 9 milliards de francs suisses. En comparaison, notre chère Confédération paraît outrageusement conservatrice. Les billets en circulation représentent 67’412’087’130 francs suisses. Et la limite pour les paiements en espèce est fixée à 100’000 francs.
Ein Schutzwall gegen schlechte Wirtschaftspolitik
Die Währungsunabhängigkeit und die relative Freiheit, die den Schweizer Bürgern gewährt wird, sorgen in hohen Kreisen für Unmut. Denn der Schweizer Franken gilt nicht nur als stabile Währung, sondern verfügt auch über eine der letzten frei erhältlichen Großbanknoten: die 1’000-Franken-Note. Letztere hat in der Bilanz der Schweizerischen Nationalbank (SNB) ein Gewicht von nicht weniger als 47 Milliarden Franken, obwohl sie nur etwa zehn Prozent der im Umlauf befindlichen Banknoten ausmacht. Und entgegen dem, was die Kritiker des Bargeldes gerne glauben machen wollen, werden Großscheine vor allem von Sparern geschätzt. Die SNB gibt dies übrigens indirekt zu auf seiner Website:
Seit 2008 hat Bargeld als Reserveinstrument wieder an Bedeutung gewonnen. Die gestiegene Nachfrage nach Banknoten lässt sich insbesondere durch die anhaltend niedrigen Zinssätze erklären. Zudem haben die Finanz- und die Schuldenkrise das Halten von Bargeld noch attraktiver gemacht.
Cet amour du billet arborant la tête du peu connu Jacob Burckhardt cache donc principalement un manque de confiance envers les politiques économiques hasardeuses ayant cours actuellement. Aujourd’hui, à cause de certaines banques centrales fonctionnant avec des taux d’intérêt directeurs au-dessous de zéro, le monde marche sur la tête. Il inverse les rapports traditionnels entre créanciers et débiteurs. Auparavant, celui qui prêtait son argent recevait une rémunération pour le risque encouru. Désormais, c’est le contraire. On doit payer pour prêter (déposer) son argent. Pour l’instant, cette aberration n’est pas encore totalement appliquée aux particuliers en Suisse. Seuls ceux qui possèdent plus de 100’000 francs en dépôt sont touchés.
Negativzinsen auf der Jagd nach Bargeld
Das Ziel der Politik zur Vernichtung von Ersparnissen besteht darin, die Menschen zum Ausgeben zu zwingen, um das Wachstum anzukurbeln und so Inflation zu erzeugen. Ein kleines Problem dabei ist, dass der Bevölkerung das Vertrauen in die Zukunft fehlt und sie deshalb Geld hortet. Das macht die Konjunkturmaßnahmen wirkungslos. Daher wird ein Negativzins eingeführt, um diese Zurückhaltung zu «bestrafen». Hier kommen unsere geliebten 1'000-Franken-Scheine ins Spiel. Sie dienen als Notausgang für diejenigen, die sich weigern, ihre Ersparnisse von den Banken abschöpfen zu lassen, und die sich gleichzeitig weigern, zu investieren. Man zieht es vor, alles in einem privaten Tresor zu horten, geschützt vor den Negativzinsen.
Verzweifelt angesichts dieser Disziplinlosigkeit haben die Zentralbanken und einige Politiker dem Bargeld den Krieg erklärt. In ihren Augen ist es der einzige Schuldige für die Ineffizienz ihrer abwegigen Politik. Sobald das physische Bargeld abgeschafft ist, lässt sich der Bürger viel leichter manipulieren. Das liegt auf der Hand: Wer würde schon beschließen, sein Geld auf dem Konto zu lassen, anstatt es auszugeben, wenn es Tag für Tag an Wert verliert? Stellen Sie sich vor, dieselben Zauberlehrlinge würden erwägen, einen Geldbetrag auf alle Bankkonten zu überweisen («Helikoptergeld»), um Inflation zu erzeugen. Wie beim bedingungslosen Grundeinkommen scheint das Geld vom Himmel zu fallen.
Eine zum Scheitern verurteilte Strategie
Hinter dieser harmlos anmutenden Marotte der Transparenz verbirgt sich ein äußerst schwerwiegender Eingriff in unsere Freiheit. Anstatt die bestehende Wirtschaftspolitik zu hinterfragen, erleben wir eine fröhliche Aushöhlung der Entscheidungsfreiheit jedes Einzelnen. Man wird uns erklären, dass es sich um eine notwendige Maßnahme handelt, um unsere angeschlagenen Volkswirtschaften endlich wieder anzukurbeln. Das ist jedoch falsch. Und das ist vielleicht das Traurigste an der ganzen Geschichte: Man würde die Freiheiten einschränken, ohne auch nur ein mickriges positives Ergebnis zu erzielen. Denn entgegen der Überzeugung dieser Bürokraten beruht der Aufschwung auf Vertrauen (und damit auf der Nachfrage) und nicht auf einem erleichterten Zugang zu Krediten (Angebotspolitik) oder der Verpflichtung, sein Geld auszugeben.
Ein weiteres Argument gegen den cash est qu’il favoriserait la circulation d’argent sale, la corruption et le financement d’activités illégales. Alors certes, l’abandon du numéraire permettrait d’éviter certains braquages, cambriolages et autres vols à la tire. Cela ne règlerait cependant pas le problème de la relance de l’économie. Et les malfrats se réorienteraient sur des cas de fraude à la carte de crédit. Rien qu’à ce jour, 5% des titulaires de cartes de crédit ont été victimes d’une fraude.
L’espoir des cryptomonnaies
Dennoch gibt es Hoffnung: die virtuellen Währungen. Die bekannteste davon, der Bitcoin, basiert auf der «Blockchain»-Technologie (Blockkette), einem dezentralen System, in dem die Nutzer ihre Transaktionen untereinander bestätigen. Damit entfallen die Zwischenhändler, wie wir sie aus dem Bankwesen kennen. Es entstehen weitere Kryptowährungen, und da sie sich jeder staatlichen Kontrolle entziehen, werden sie angegriffen. Mit denselben Argumenten wie beim Bargeld: die Bekämpfung von Geldwäsche und verschiedenen illegalen Geschäften (Drogen, Waffen). Marine Le Pen hat sogar geschworen, deren Nutzung zu verbieten, sollte sie 2017 gewählt werden.
Dem Schöpfer zufolge soll die neue 50-Schweizer-Franken-Banknote, die am 12. April in Umlauf gebracht wurde, uns zum Abenteuer einladen, wobei der Wind das Hauptmotiv darstellt. Der Wind, der uns – wie beim Berühren eines Löwenzahns mit blühendem Blütenkopf – mit sanfter Gewalt aus unserer gewohnten Behaglichkeit reißt. Es ist der Wind der Hoffnung. Der Wind einer strahlenden Zukunft. Ein Lied der Freiheit!
Dem Autor schreiben: [email protected]

Sie werden auch mögen
 French
 German
 English
Einen Kommentar hinterlassen